Il modello Cud 2010, da parte dei sostituti di imposta, deve essere consegnato ai pensionati ed ai lavoratori dipendenti entro la data dell’1 marzo 2010. A ricordarlo èl’Agenzia delle Entrate nel mettere in evidenza come la data “classica” sia quella del 28 febbraio; pur tuttavia, siccome il 28 febbraio 2010 cade di domenica, allora la data ultima per la consegna del modello Cud 2010 slitta al primo giorno lavorativo utile, ovverosia proprio all’1 marzo del 2010. Il modello Cud è la certificazione unica relativa ai redditi del lavoratore e del pensionato ed alle ritenute che, a titolo di acconto, il sostituto d’imposta ha provveduto ad effettuare così come prevedono gli obblighi di Legge. In caso di interruzione del rapporto di lavoro, l’Agenzia delle Entrate ricorda altresì come il sostituto d’imposta sia obbligato al rilascio del modello Cud sempre entro il 1 marzo del 2010 e comunque entro un termine massimo di dodici giorni dalla richiesta da parte del lavoratore.
Il modello Cud 2010 deve essere consegnato dal sostituto di imposta al lavoratore ed al pensionato in duplice copia, sempre entro la data indicata, ed anche in formato elettronico a patto però che il dipendente possa poi poterlo materializzare per gli adempimenti successivi. Spetta in particolare al sostituto di imposta l’onere di accertarsi che il dipendente possa ricevere il modello Cud in formato elettronico, altrimenti si dovrà provvedere alla consegna nel formato cartaceo.
In ogni caso, l’invio attraverso la via elettronica rimane comunque escluso nel caso in cui il sostituto d’imposta debba consegnare il modello Cud di un dipendente deceduto; in tal caso, infatti, c’è l’obbligo per il sostituto d’imposta per la consegna del modello Cud agli eredi in formato cartaceo, e lo stesso dicasi nel caso in cui si è verificata la cessazione del rapporto di lavoro. Fatta salva la correttezza delle operazioni di conguaglio, un lavoratore dipendente o un pensionato che nell’anno ha percepito solamente i redditi del modello Cud, è esonerato dalla presentazione della dichiarazione dei redditi ma può comunque esercitare la propria scelta di destinazione dell’otto per mille e del cinque per mille.
Per fornire le migliori esperienze, utilizziamo tecnologie come i cookie per memorizzare e/o accedere alle informazioni del dispositivo. Il consenso a queste tecnologie ci permetterà di elaborare dati come il comportamento di navigazione o ID unici su questo sito. Non acconsentire o ritirare il consenso può influire negativamente su alcune caratteristiche e funzioni.
Funzionale
Sempre attivo
L'archiviazione tecnica o l'accesso sono strettamente necessari al fine legittimo di consentire l'uso di un servizio specifico esplicitamente richiesto dall'abbonato o dall'utente, o al solo scopo di effettuare la trasmissione di una comunicazione su una rete di comunicazione elettronica.
L'archiviazione tecnica o l'accesso sono necessari per lo scopo legittimo di memorizzare le preferenze che non sono richieste dall'abbonato o dall'utente.
Statistiche
L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici.L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici anonimi. Senza un mandato di comparizione, una conformità volontaria da parte del vostro Fornitore di Servizi Internet, o ulteriori registrazioni da parte di terzi, le informazioni memorizzate o recuperate per questo scopo da sole non possono di solito essere utilizzate per l'identificazione.
Marketing
L'archiviazione tecnica o l'accesso sono necessari per creare profili di utenti per inviare pubblicità, o per tracciare l'utente su un sito web o su diversi siti web per scopi di marketing simili.
Per fornire le migliori esperienze, utilizziamo tecnologie come i cookie per memorizzare e/o accedere alle informazioni del dispositivo. Il consenso a queste tecnologie ci permetterà di elaborare dati come il comportamento di navigazione o ID unici su questo sito. Non acconsentire o ritirare il consenso può influire negativamente su alcune caratteristiche e funzioni.
Funzionale
Sempre attivo
L'archiviazione tecnica o l'accesso sono strettamente necessari al fine legittimo di consentire l'uso di un servizio specifico esplicitamente richiesto dall'abbonato o dall'utente, o al solo scopo di effettuare la trasmissione di una comunicazione su una rete di comunicazione elettronica.
L'archiviazione tecnica o l'accesso sono necessari per lo scopo legittimo di memorizzare le preferenze che non sono richieste dall'abbonato o dall'utente.
Statistiche
L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici.L'archiviazione tecnica o l'accesso che viene utilizzato esclusivamente per scopi statistici anonimi. Senza un mandato di comparizione, una conformità volontaria da parte del vostro Fornitore di Servizi Internet, o ulteriori registrazioni da parte di terzi, le informazioni memorizzate o recuperate per questo scopo da sole non possono di solito essere utilizzate per l'identificazione.
Marketing
L'archiviazione tecnica o l'accesso sono necessari per creare profili di utenti per inviare pubblicità, o per tracciare l'utente su un sito web o su diversi siti web per scopi di marketing simili.
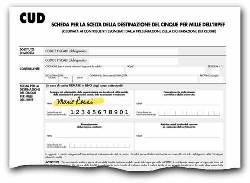 Il modello Cud 2010, da parte dei sostituti di imposta, deve essere consegnato ai pensionati ed ai lavoratori dipendenti entro la data dell’1 marzo 2010. A ricordarlo è l’Agenzia delle Entrate nel mettere in evidenza come la data “classica” sia quella del 28 febbraio; pur tuttavia, siccome il 28 febbraio 2010 cade di domenica, allora la data ultima per la consegna del modello Cud 2010 slitta al primo giorno lavorativo utile, ovverosia proprio all’1 marzo del 2010. Il modello Cud è la certificazione unica relativa ai redditi del lavoratore e del pensionato ed alle ritenute che, a titolo di acconto, il sostituto d’imposta ha provveduto ad effettuare così come prevedono gli obblighi di Legge. In caso di interruzione del rapporto di lavoro, l’Agenzia delle Entrate ricorda altresì come il sostituto d’imposta sia obbligato al rilascio del modello Cud sempre entro il 1 marzo del 2010 e comunque entro un termine massimo di dodici giorni dalla richiesta da parte del lavoratore.